



En los últimos días se ha visto un aumento de la volatilidad del mercado a medida que explota la saga FTX. La oferta de Binance para comprar FTX le da un salvavidas al asediado intercambio. Sin embargo, como dejó en claro el CEO de Binance, Changpeng Zhao (CZ), el acuerdo está sujeto a una debida diligencia satisfactoria. Crypto Twitter está inundado de especulaciones de que una vez que se hayan revisado los libros de FTX y se haya considerado el análisis de costo-beneficio, CZ se retirará del trato. Mientras tanto, el análisis realizado con datos de Glassnode mostró que los mercados de derivados de Bitcoin han respondido en consecuencia.
Relación de compra/venta de interés abierto de Bitcoin
Una opción de venta es el derecho a vender un activo a un precio fijo en una fecha de vencimiento específica. Mientras que una llamada se refiere al derecho a comprar un activo a un precio fijo en una fecha de vencimiento especificada.
La relación de interés abierto de venta/llamada (OIPCR) se calcula dividiendo el número total de interés abierto de venta por el número total de interés abierto de compra en un día en particular. El interés abierto es la cantidad de contratos, ya sea de venta o compra, pendientes en el mercado de derivados, es decir, no liquidado y abierto. Se puede considerar una indicación del flujo de dinero. El gráfico a continuación muestra que el OIPCR aumentó a medida que se afianzaba la situación de FTX. El giro hacia la compra de opciones de venta sugiere un sentimiento de mercado bajista entre los comerciantes de opciones. Fundamentalmente, la OIPCR no ha alcanzado (todavía) los extremos observados en junio, durante el colapso de Terra Luna. No obstante, como una situación en desarrollo, hay margen para que las opciones de venta se extiendan aún más.Fuente: Glassnode.com
Volatilidad implícita en cajeros automáticos
La volatilidad implícita (IV) mide el sentimiento del mercado hacia la probabilidad de cambios en el precio de un activo en particular, a menudo utilizado para fijar el precio de los contratos de opciones. IV generalmente aumenta durante las caídas del mercado y disminuye en condiciones de mercado alcistas. Puede considerarse un indicador del riesgo de mercado y generalmente se expresa en términos porcentuales durante un período de tiempo particular. IV sigue los movimientos de precios esperados dentro de una desviación estándar durante un año. La métrica se puede complementar aún más al delinear IV para los contratos de opciones que vencen en 1 semana, 1 mes, 3 meses y 6 meses a partir del presente. volatilidad por delante.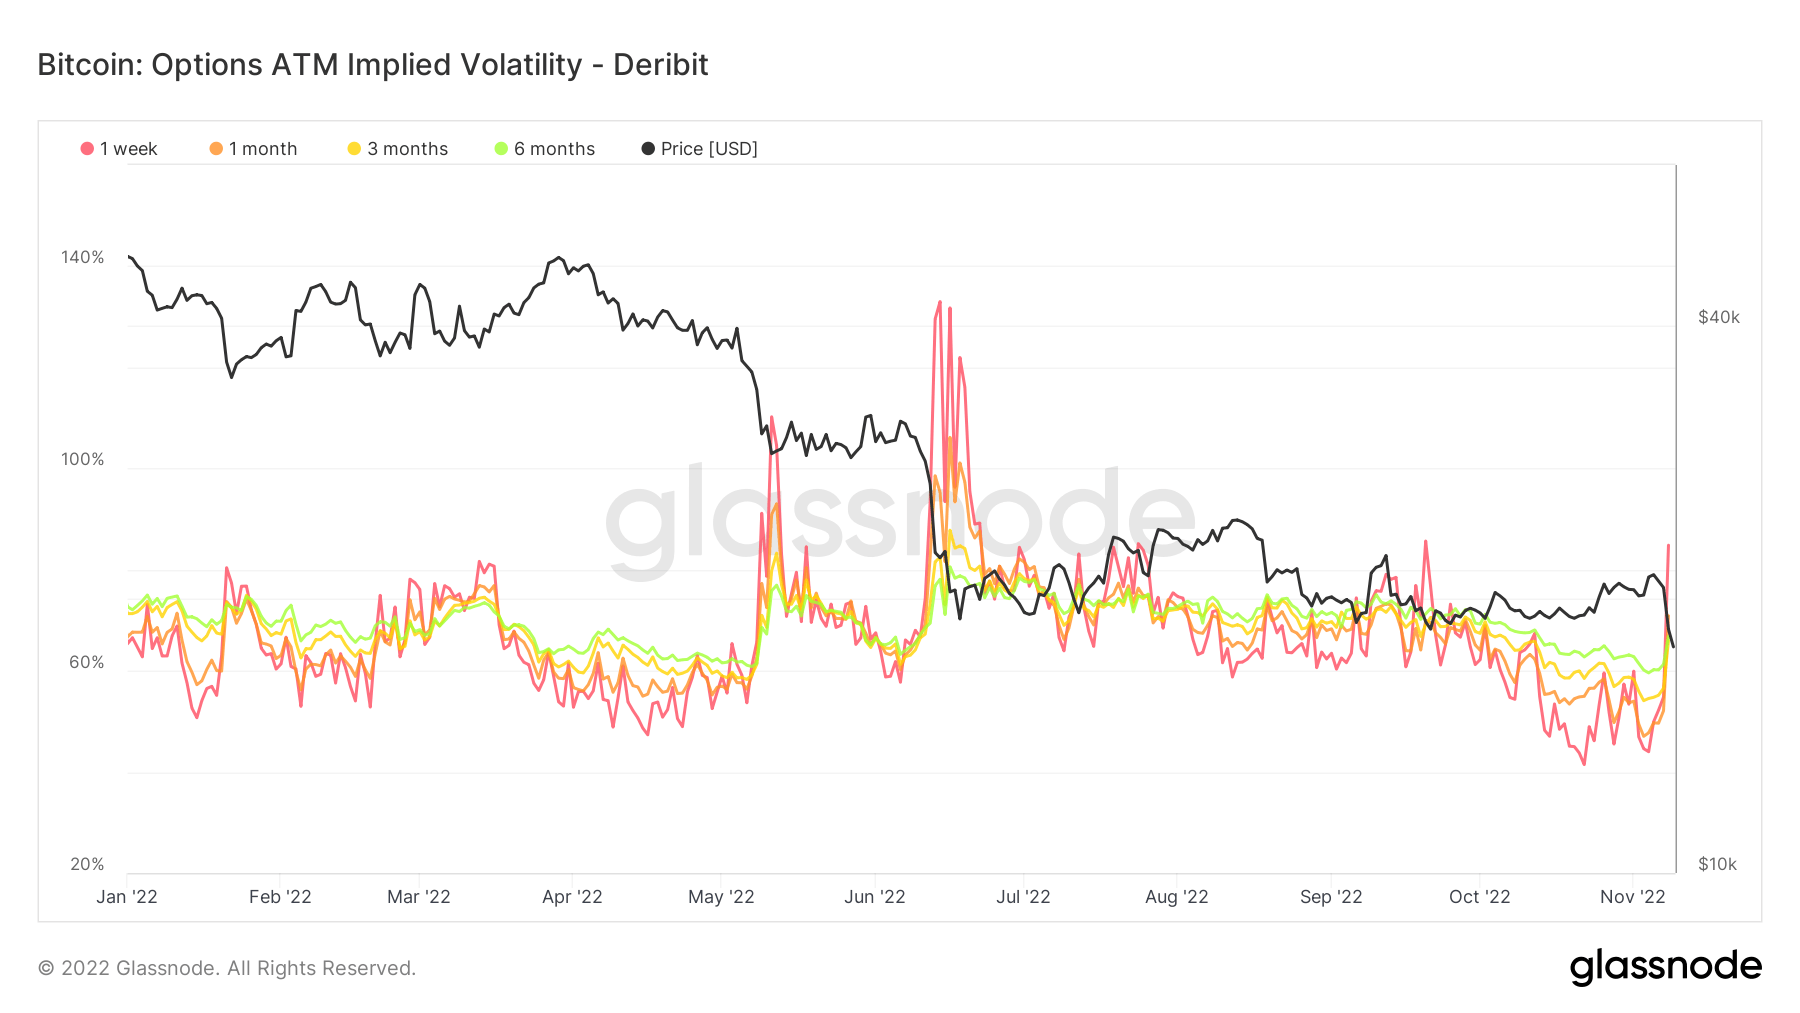 Fuente: Glassnode.com
Opciones 25 Sesgo delta
La métrica Options 25 Delta Skew analiza la proporción de opciones put-to-call expresadas en términos de volatilidad implícita (IV). un delta de +25%, compensado para llegar a un punto de datos. En otras palabras, esta es una medida de la sensibilidad del precio de la opción dado un cambio en el precio al contado de Bitcoin. Los períodos individuales se refieren a contratos de opciones que vencen dentro de 1 semana, 1 mes, 3 meses y 6 meses, respectivamente. el 25 Delta Skew muestra que los comerciantes están luchando por las opciones de venta, lo que marca un giro en U en el sentimiento confirmado por los datos de OIPCR.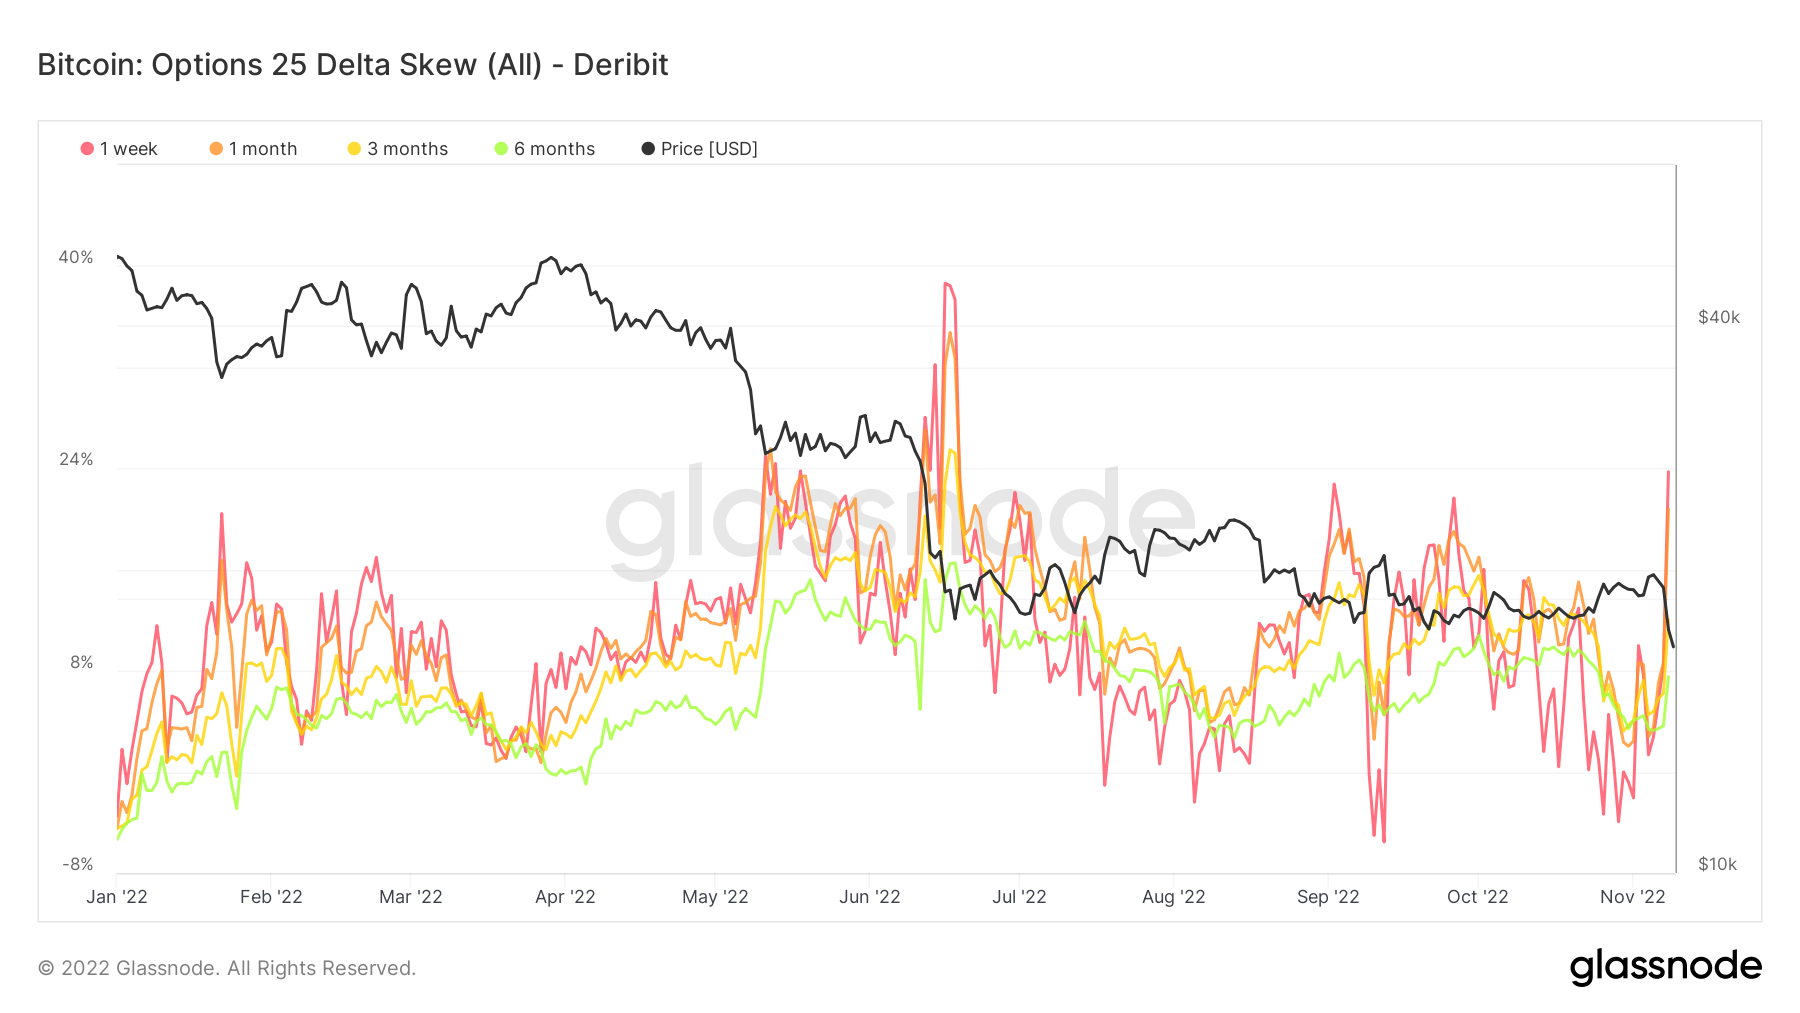 Fuente: Glassnode.com
Obtenga una ventaja en el mercado criptográfico 👇
Conviértase en miembro de CriptoPasion Edge y acceda a nuestra comunidad exclusiva de Discord, más contenido y análisis exclusivos. Análisis en cadena Instantáneas de precios Más contexto Únase ahora por $19/mes Explore todos los beneficios