



Contenido editorial de confianza, revisado por expertos líderes de la industria y editores experimentados. La divulgación de anuncios en un desarrollo histórico para el ecosistema de Solana, un modelo de emisión de tokens recientemente propuesto, conocido como SIMD 228, ha alcanzado el quórum con aproximadamente el 70% de los votos emitidos a favor. Según una publicación del analista de investigación Carlos (@0xcarlosg) en X, la votación concluye en la época 755, que llegará a menos de 48 horas. Si se pasa la propuesta, su objetivo es reducir la inflación anual de Solana a aproximadamente 0.92%, una caída de la tasa de emisión actual.
¿Qué es Simd 228 de Solana?
En esencia, SIMD 228 busca implementar una «curva estática» que ajuste la emisión de SOL de acuerdo con la tasa de participación de la red. Según el sistema propuesto, si la relación estaca de 64% de hoy permanece constante, la inflación de sol disminuiría a aproximadamente 0.92% después de un período de suavizado específico. Sin embargo, la curva se vuelve más agresiva si la relación de replantea se sumerge por debajo del 50%, con la tasa de emisión que excede el horario fijo actual si la participación alguna vez alcanzara el 33.3%. «El horario de emisiones fijo tenía sentido cuando Solana era un ecosistema naciente … Hoy, emite más SOL de lo necesario para asegurar la red», señala los autores originales de la propuesta, incluidos Tushar Jain y Vishal Kankani. La idea es que la actividad económica de Solana, su «valor económico real» (rev), no justifica una tasa fija más alta de emisión de tokens. Hay algunos argumentos para la propuesta. Primero, Solana podría pagar demasiado por la seguridad. Según lo presentado por los autores de la propuesta, Solana probablemente emite más tokens de lo necesario para compensar a los validadores. Cuando Solana tenía una actividad económica más baja, la necesidad de incentivos sólidos era clara. Ahora, con tarifas de transacción más reales que respaldan la red, muchos ven el cronograma actual como un «cubo fugaz» ineficiente, un término acuñado por Max Resnick para describir la proporción de valor que deja el sistema en forma de comisiones de validador excesivo. El segundo es el argumento nominal versus rendimiento real. Según los comentarios de @Y2Kappa, los rendimientos basados en la emisión simplemente diluyen los titulares no estacionados, sin reflejar una demanda genuina basada en tarifas en la red. El objetivo a más largo plazo de la red es confiar en las tarifas para compensar a los validadores, así finalmente minimizando o eliminando las recompensas basadas en la inflación. En tercer lugar, los adherentes a SIMD 228 creen que un programa de inflación que responde a las condiciones del mercado es inherentemente superior a una tasa «fija y arbitraria». Argumentan que la alta emisión crea una presión de venta indeseable sobre SOL, socavando su precio y conduce a ineficiencias de capital. Sin embargo, también hay algunos argumentos contra SIMD228. Los críticos, como @smyyguy y @calilyliu, observan que los custodios y los emisores de productos cotizados por intercambio (ETP) se benefician de mayores rendimientos nominales, ya que a menudo toman una comisión de recompensas sin exposición al activo subyacente. Desde ese punto de vista, el horario actual distribuye SOL a una base amplia, que, en su opinión, podría ayudar a aumentar la adopción de grandes instituciones que prefieren cifras de rendimiento más atractivas para sus productos. Otra preocupación se centra en la inflación «impredecible e inestable». Como argumenta @calilyliu, reducir y alterar dinámicamente la tasa de emisión en un momento de creciente interés de las principales instituciones podría desanimarlos a usar SOL, especialmente si más activos «convencionales» ofrecen rendimientos estables. Los opositores advierten que los cambios en la tokenómica justo antes de una posible ola de ETF de Solana podrían ser un error de cálculo estratégico. En tercer lugar, una contención adicional proviene de validadores más pequeños, que tienen tarifas de votación denominadas por Sol como un costo operativo principal. Observadores como @david_grid advierten que si la actividad de la red y los ingresos por tarifas disminuyen, la nueva curva de emisión puede reducir la rentabilidad del validador y reducir el conjunto de validador. Mientras que las proyecciones de @0xichigo y @Lostin sugieren una modesta reducción potencial del 3.4% bajo una tasa de participación del 70%, las preocupaciones persisten sobre la descentralización general. Si la mayoría de los validadores defienden sus votos de «sí» por la época 755, SIMD 228 pasará oficialmente. Después de eso, la comunidad de Solana espera que un período de transición de aproximadamente 50 épocas (aproximadamente 100 días) implemente el nuevo programa de inflación gradualmente. En el momento de la publicación, Sol cotizó a $ 123.
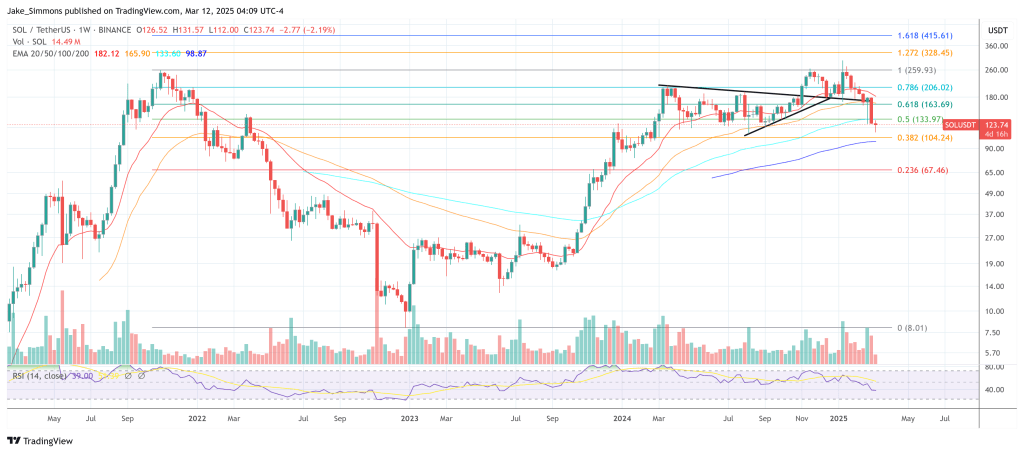 Sol Price, gráfico de 1 semana | Fuente: Solusdt en TradingView.com Imagen destacada de Shutterstock, Chart desde TradingView.com
Proceso editorial Para CriptoPasion se centra en la entrega de contenido completamente investigado, preciso e imparcial. Mantenemos los estándares de abastecimiento estrictos, y cada página sufre una revisión diligente de nuestro equipo de expertos en tecnología y editores experimentados. Este proceso garantiza la integridad, relevancia y valor de nuestro contenido para nuestros lectores.
Descargo de responsabilidad: Los puntos de vista y opiniones expresadas en este artículo pertenecen a su autor y no necesariamente reflejan aquellas de CriptoPasion. La opinión del autor es a título informativo y en ninguna circunstancia constituye una recomendación de inversión ni asesoría financiera.