



La Junta de la Reserva Federal abrió para comentarios dos propuestas de la Ley GENIUS, que cubren reservas de monedas estables, cargos de capital, límites de reembolso y aplicaciones bancarias.
Dos días hábiles. Ese es el tiempo más largo que un poseedor esperaría por dólares de un emisor de moneda estable supervisado por la Reserva Federal, si la nueva propuesta sobrevive al comentario público.
La Junta presentó dos propuestas el jueves, ambas vinculadas a la Ley GENIUS. Los comentarios permanecen abiertos durante 60 días después de que cada aviso aparece en el Registro Federal. Las reglas cubrirían a los emisores que sean subsidiarias de bancos estatales miembros, además de los emisores autorizados por el estado no asegurados con $10 mil millones o más en monedas en circulación.
Fuente: Comunicado de prensa de la Junta de la Reserva Federal, 24 de septiembre de 2026
Lo que cuenta como respaldo
Cada moneda necesita un respaldo que valga al menos su valor nominal, en todo momento. Los activos permitidos incluyen dólares, saldos en los Bancos de la Reserva Federal, depósitos a la vista en bancos asegurados y letras del Tesoro con 93 días o menos de liquidación. Los repositorios nocturnos y los fondos que poseen solo esos activos también figuran en la lista. Las versiones tokenizadas de algunos de ellos también cuentan, y Wall Street sigue impulsando más participaciones en la cadena, como lo demostraron BlackRock y Ondo el mismo día.
Los emisores también tendrían que repartir el riesgo. Acumular depósitos no asegurados en un banco, o exposición repo a una sola contraparte, es el tipo de concentración que la propuesta quiere limitar. Si un emisor cae por debajo del respaldo total, debe informar a la Reserva Federal, luego liquidar y reembolsar, a menos que un plan para recuperarse rápidamente obtenga la aprobación de la Junta. La ventana de rescate de dos días en sí podría extenderse sólo si la Junta la extiende porque un emisor amenaza la seguridad o la estabilidad financiera.
Cargos capitales y una parada difícil
El capital obtiene su propia fórmula. El riesgo de crédito sobre depósitos no asegurados y repos con garantía insuficiente conlleva un cargo del 2 por ciento. El riesgo operativo también se cobra sobre las monedas en circulación, y la tasa cae a medida que crece el emisor. Piense en el 2 por ciento de los primeros 20 mil millones de dólares. Pasados los 50.000 millones de dólares, cae al 1 por ciento, y el 1,5 por ciento cubre el tramo intermedio.
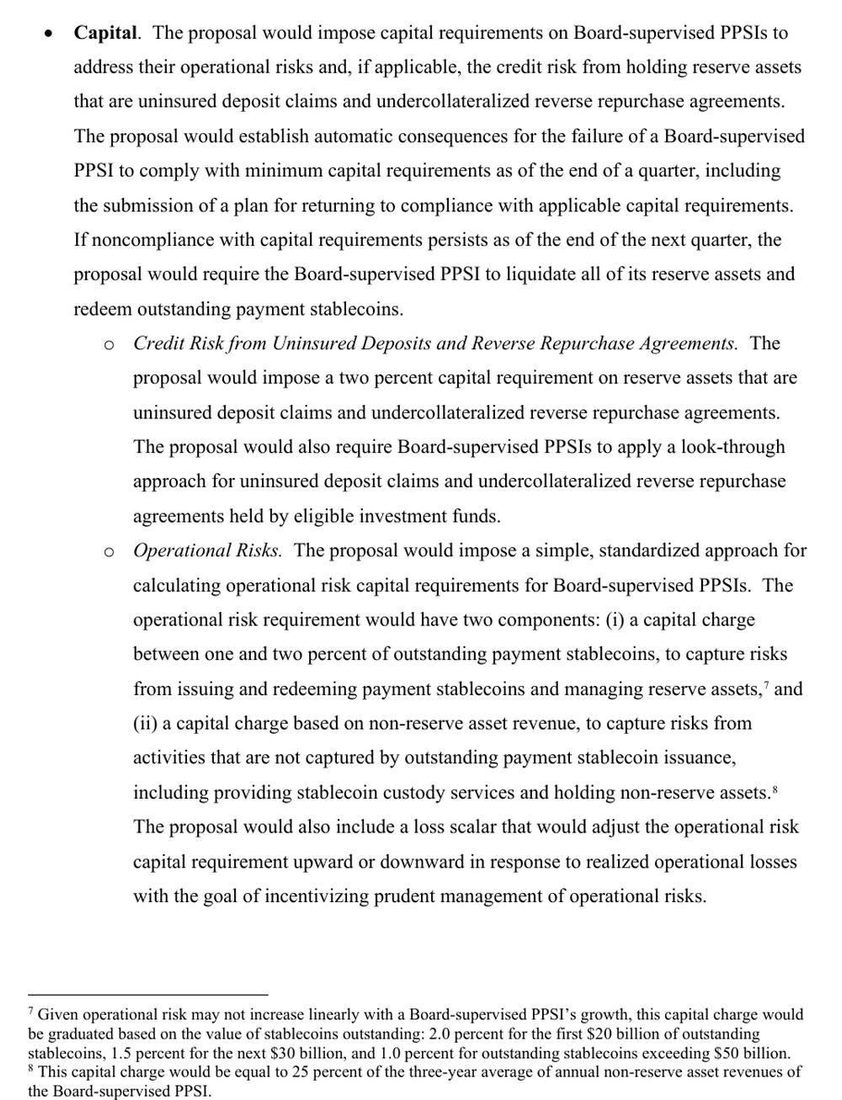
Fuente: Memorándum del personal de la Junta de la Reserva Federal sobre la propuesta de la Ley GENIUS, página 5
Si se pierde el mínimo, las cosas se mueven rápido. Si se queda corto al final del trimestre, el emisor presenta un plan para volver a estar en línea. Vuelva a perder el próximo trimestre y todo se liquidará, reservas y todo, con cada moneda canjeada.
El interés está fuera de la mesa. La Ley GENIUS prohíbe a los emisores pagar rendimiento solo por tener una moneda estable, y la propuesta supone que ciertos acuerdos con terceros cuentan como rendimiento prohibido.
Una segunda regla para los bancos, más custodia
La segunda propuesta se refiere al papeleo. Los bancos miembros de los estados asegurados que quieran una subsidiaria de moneda estable deberán presentar un plan de negocios, información financiera, documentos de estructura de capital, informes biográficos y certificaciones. Las denegaciones recibirían un proceso de apelación y audiencia.
Los conserjes también adoptan reglas. Las empresas que custodian los activos de reserva y las claves privadas utilizadas para emitir monedas se enfrentarían a estándares mínimos. Una norma antivinculación separada impediría que cualquier emisor obligue a los clientes a comprar un producto adicional.
Barr lo respalda, con una objeción
El gobernador Michael Barr respaldó el paquete en una declaración escrita. Pidió derechos de reembolso claros para todos y quiere comentarios del público sobre los tipos de interés y el riesgo de divisas en las reservas.
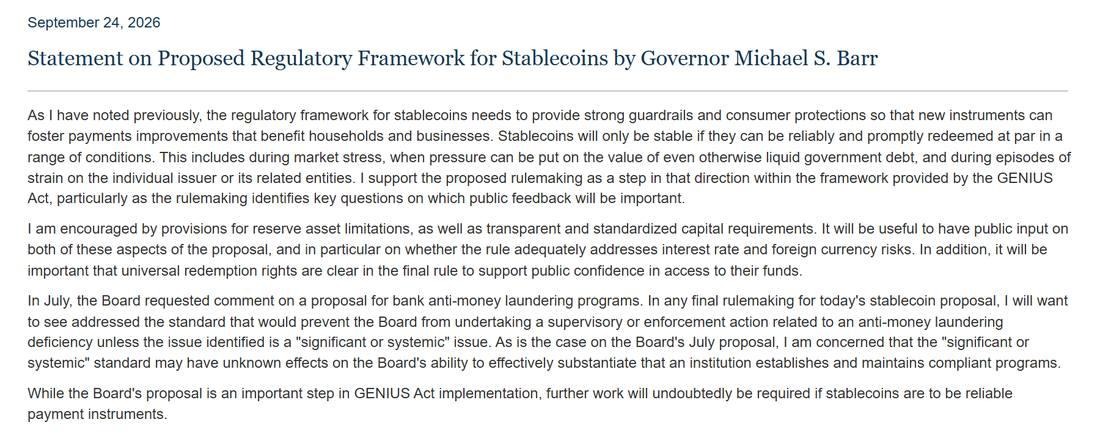
Fuente: Declaración del Gobernador Michael S. Barr, Junta de la Reserva Federal
Su objeción está en otra parte. Según la propuesta, la Junta podría actuar contra un emisor por un fallo en la lucha contra el lavado de dinero sólo si el problema es significativo o sistémico. A Barr le preocupa que la prohibición pueda debilitar la capacidad de la Junta para demostrar que los programas cumplen. En otras partes de Washington, la comisionada de la SEC, Hester Peirce, ha estado presentando pruebas de conocimiento cero como una forma más ligera de realizar comprobaciones KYC.
Nada muerde todavía
Nada muerde todavía, para ser justos. Las reglas finales podrían acelerar las cosas, pero la última fecha en que comienza la Ley GENIUS es el 18 de enero de 2027. La OCC, la FDIC y la NCUA ya publicaron sus propias propuestas.
Descargo de responsabilidad: Los puntos de vista y opiniones expresadas en este artículo pertenecen a su autor y no necesariamente reflejan aquellas de CriptoPasion. La opinión del autor es a título informativo y en ninguna circunstancia constituye una recomendación de inversión ni asesoría financiera.