



Las finanzas descentralizadas representan un sector de crecimiento impresionante, con un valor en el mercado que alcanza cientos de miles de millones. Sin embargo, para los inversores, cada beneficio se ve ensombrecido por la inquietante posibilidad de un colapso debido a un esquema o un protocolo fallido. Está surgiendo un nuevo mercado de seguros que busca mitigar este riesgo, con proyectos criptográficos gestionados por la comunidad y compañías aseguradoras establecidas que ofrecen diferentes perspectivas.
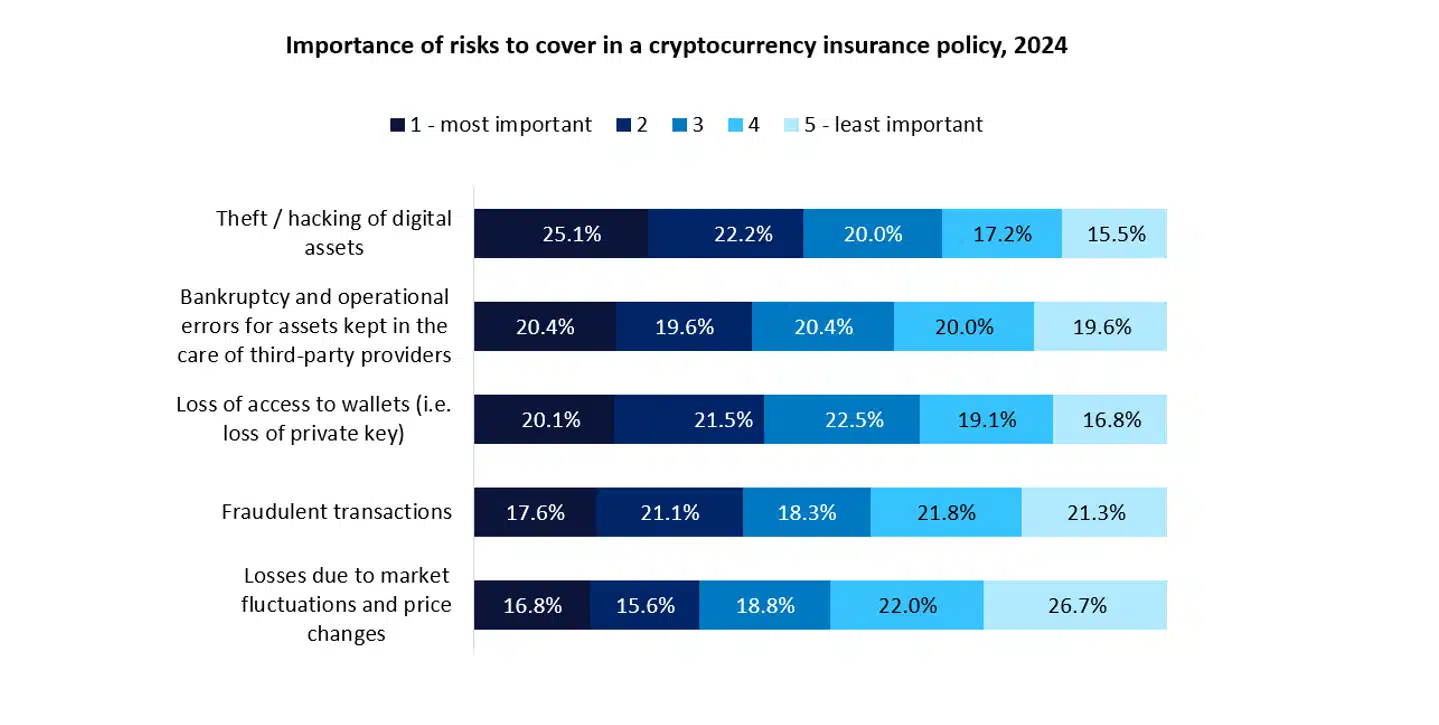
Fuente: Coinlaw
A medida que estas dos fuerzas convergen, están desarrollando herramientas para gestionar el riesgo de los activos digitales, aunque sigue siendo incierto si su red de seguridad puede garantizar el futuro de DeFi y finalmente atraer inversiones institucionales que todavía son reticentes.
Cada año, miles de millones de dólares en criptomonedas se pierden debido a exploits. Esta realidad convierte el seguro en una necesidad esencial para que el mercado sea tomado en serio, más que un simple beneficio. La respuesta está dividiéndose en dos enfoques diferentes.
Cripto-nativos vs. gigantes corporativos
Esta división genera dos bandos. Uno está formado por protocolos que emergieron del ecosistema cripto, fundamentados en principios de propiedad compartida y registros abiertos. El otro representa a las instituciones tradicionales de seguros, que aportan un respaldo financiero considerable y décadas de experiencia a un nuevo y volátil tipo de activo.
| Característica | Seguro descentralizado (por ejemplo, Nexus Mutual) | Seguro tradicional y centralizado (por ejemplo, Evertas) |
|---|---|---|
| Modelo subyacente | Los miembros agrupan capital para compartir riesgos entre ellos. | Una compañía con licencia utiliza su propio balance para las pólizas. |
| Enfoque de cobertura | Exploits de código, fallas de stablecoins, eventos en la blockchain. | Robo de custodia, delitos corporativos, operaciones fuera de la cadena. |
| Clientes típicos | Usuarios individuales de DeFi, DAOs y protocolos. | Grandes fondos de criptomonedas, intercambios, custodios institucionales. |
| Proceso de reclamación | Los titulares de tokens votan sobre reclamaciones basadas en evidencia en la blockchain. | Investigaciones estándar con ajustadores y equipos legales. |
| Transparencia | Fondos de capital accesibles públicamente e historial de reclamaciones. | Las finanzas y detalles de suscripción se mantienen en privado. |
Nexus Mutual se destaca en el ámbito descentralizado, con un fondo de aproximadamente $ 203.87 millones. Ya ha desembolsado más de $ 18.2 millones en indemnizaciones por más de 200 incidentes, incluidos los colapsos notorios de FTX y Blockfi. Su modelo es único: los miembros aportan el token NXM para asegurar riesgos específicos y votar sobre la validez de las reclamaciones, asegurando que todos estén comprometidos.
Insurace, con aproximadamente $ 79.6 millones en fondos, adopta un enfoque diferente al ofrecer cobertura basada en cartera a través de múltiples blockchains, lo que puede disminuir los costos de seguro para los usuarios.
Al mismo tiempo, el mundo financiero tradicional está interviniendo. Evertas, respaldada por el renombrado Lloyd’s de Londres, puede emitir pólizas de hasta $ 420 millones para cubrir activos bajo custodia.
Aseguradoras tradicionales como Canopius y Chubb, que colaboran con corredores como AON, ya están proporcionando coberturas significativas a instituciones como Matrixport y Anchorage Digital Bank. Su participación indica un movimiento poderoso hacia la legitimización y seguridad de esta clase de activos.
Cuando ocurre un desastre: pagos y problemas
Una póliza de seguro tiene valor solo si está dispuesta a pagar. El ámbito de los seguros criptográficos ha sido debatido tras desastres del mundo real, que han evidenciado sus fortalezas y debilidades.
Fuente: Life Insurance International
Los pagos exitosos han sido críticos. Cuando Arcadia Finance fue hackeado en julio de 2025, Nexus Mutual rápidamente comenzó a indemnizar a los afectados, desembolsando unos $ 250,000. Esto ocurrió después de que ya había cumplido con las reclamaciones por fallas en plataformas centralizadas como Hodlnaut y FTX, lo que ayudó a construir confianza.
En otra prueba significativa, Insurace pagó $ 11.7 millones a los usuarios dañados por el colapso de la stablecoin Terrausd (UST), evidenciando que podría manejar un evento masivo en el mercado.
Sin embargo, no siempre la situación es clara. El hackeo de Euler Financiero planteó complicaciones. Nexus Mutual pagó $ 2 millones en reclamaciones, solo para que el ladrón devolviera inesperadamente todo el dinero robado. Esto dejó a la aseguradora en una situación incómoda al tener que recuperar los fondos, planteando cuestiones difíciles sobre qué ocurre cuando los activos «robados» retornan de repente.
Los rechazos de reclamaciones también reflejan los desafíos de la industria. Algunos usuarios han visto sus reclamaciones rechazadas por tecnicismos en los contratos, como la distinción entre un exploit de contrato inteligente cubierto y un «ataque por frontend». Estas disputas resaltan cuán vital es que las pólizas sean claras y que los usuarios comprendan exactamente lo que están adquiriendo en este terreno complicado.
Desafíos fundamentales: capital, riesgo y confianza
A pesar de su crecimiento, la industria de seguros cripto enfrenta problemas profundos que podrían amenazar su futuro.
Primero, hay una lucha por capital. Los protocolos de seguros DeFi necesitan atraer fondos para suscribir pólizas, pero compiten con plataformas de préstamos DeFi que a menudo prometen rendimientos más altos. En el ámbito tradicional, los reguladores tampoco están ayudando; la EIOPA de la UE ha propuesto una norma que exigiría una reserva de capital del 100% penalizadora para cualquier criptomoneda en manos de aseguradoras. Esta norma bloquearía grandes cantidades de dinero y sofocaría el crecimiento.
En segundo lugar, es extremadamente difícil evaluar el riesgo de precio de algo completamente nuevo. Los modelos de seguro de automóviles se basan en un siglo de datos de accidentes; las aseguradoras DeFi deben valorar contratos inteligentes que nunca han sido puestos a prueba. Esto ha llevado al desarrollo de nuevas soluciones, como el uso de IA para identificar fallos de código o a crear seguros paramétricos.
Las pólizas paramétricas utilizan desencadenantes de datos sencillos, como un stablecoin que cotiza por debajo de su valor durante 24 horas, para efectuar pagos automáticamente, evitando así un engorroso proceso de reclamaciones.
Finalmente, el modelo de gobernanza descentralizada puede ser problemático. En un DAO de seguros, los titulares de tokens votan sobre las reclamaciones, lo que genera un conflicto de interés: rechazar una reclamación importante protege el valor de su propia inversión en el fondo. Aunque estrategias como la votación incentivada o el uso de árbitros externos como Kleros intentan mantener la equidad, el riesgo de que grandes inversores influyan en decisiones para proteger sus propias inversiones es muy real.
Reaseguro y grandes inversiones
Para afrontar los choques del sistema, está surgiendo una capa financiera más madura: el reaseguro en la cadena, donde las aseguradoras adquieren su propio seguro.
Compañías como RELM están creando negocios regulados que actúan como un puente, llevando capital de reaseguro tradicional al mundo DeFi. Al mismo tiempo, plataformas como Onre (anteriormente NAYMS) y UNO RE están desarrollando sus propios mercados de reaseguro basados en tokens. Estas plataformas permiten a los inversores participar en grupos de seguros de retroceso y obtener rendimientos desvinculados de las volatilidades del mercado cripto.
Esta creciente sofisticación, junto con mejores prácticas de seguridad como auditorías profesionales de contratos inteligentes y programas de recompensas por errores, está estableciendo las bases necesarias para atraer a grandes actores institucionales. Para un fondo importante, asegurar sus activos digitales no es solo un valor agregado; es una parte esencial de su deber de proteger el capital de sus clientes.
El mercado de seguros criptográficos está en una encrucijada. La fusión de la innovación cruda de DeFi con el capital financiero del mundo tradicional está dando pie a un mercado más robusto y duradero. Aunque persisten importantes obstáculos relativos a las regulaciones, el capital y la gobernanza, el rápido crecimiento de este sector es una clara señal de que la economía de activos digitales finalmente está avanzando.
Descargo de responsabilidad: Los puntos de vista y opiniones expresadas en este artículo pertenecen a su autor y no necesariamente reflejan aquellas de CriptoPasion. La opinión del autor es a título informativo y en ninguna circunstancia constituye una recomendación de inversión ni asesoría financiera.